成本被动跟随,空间由下游利润定
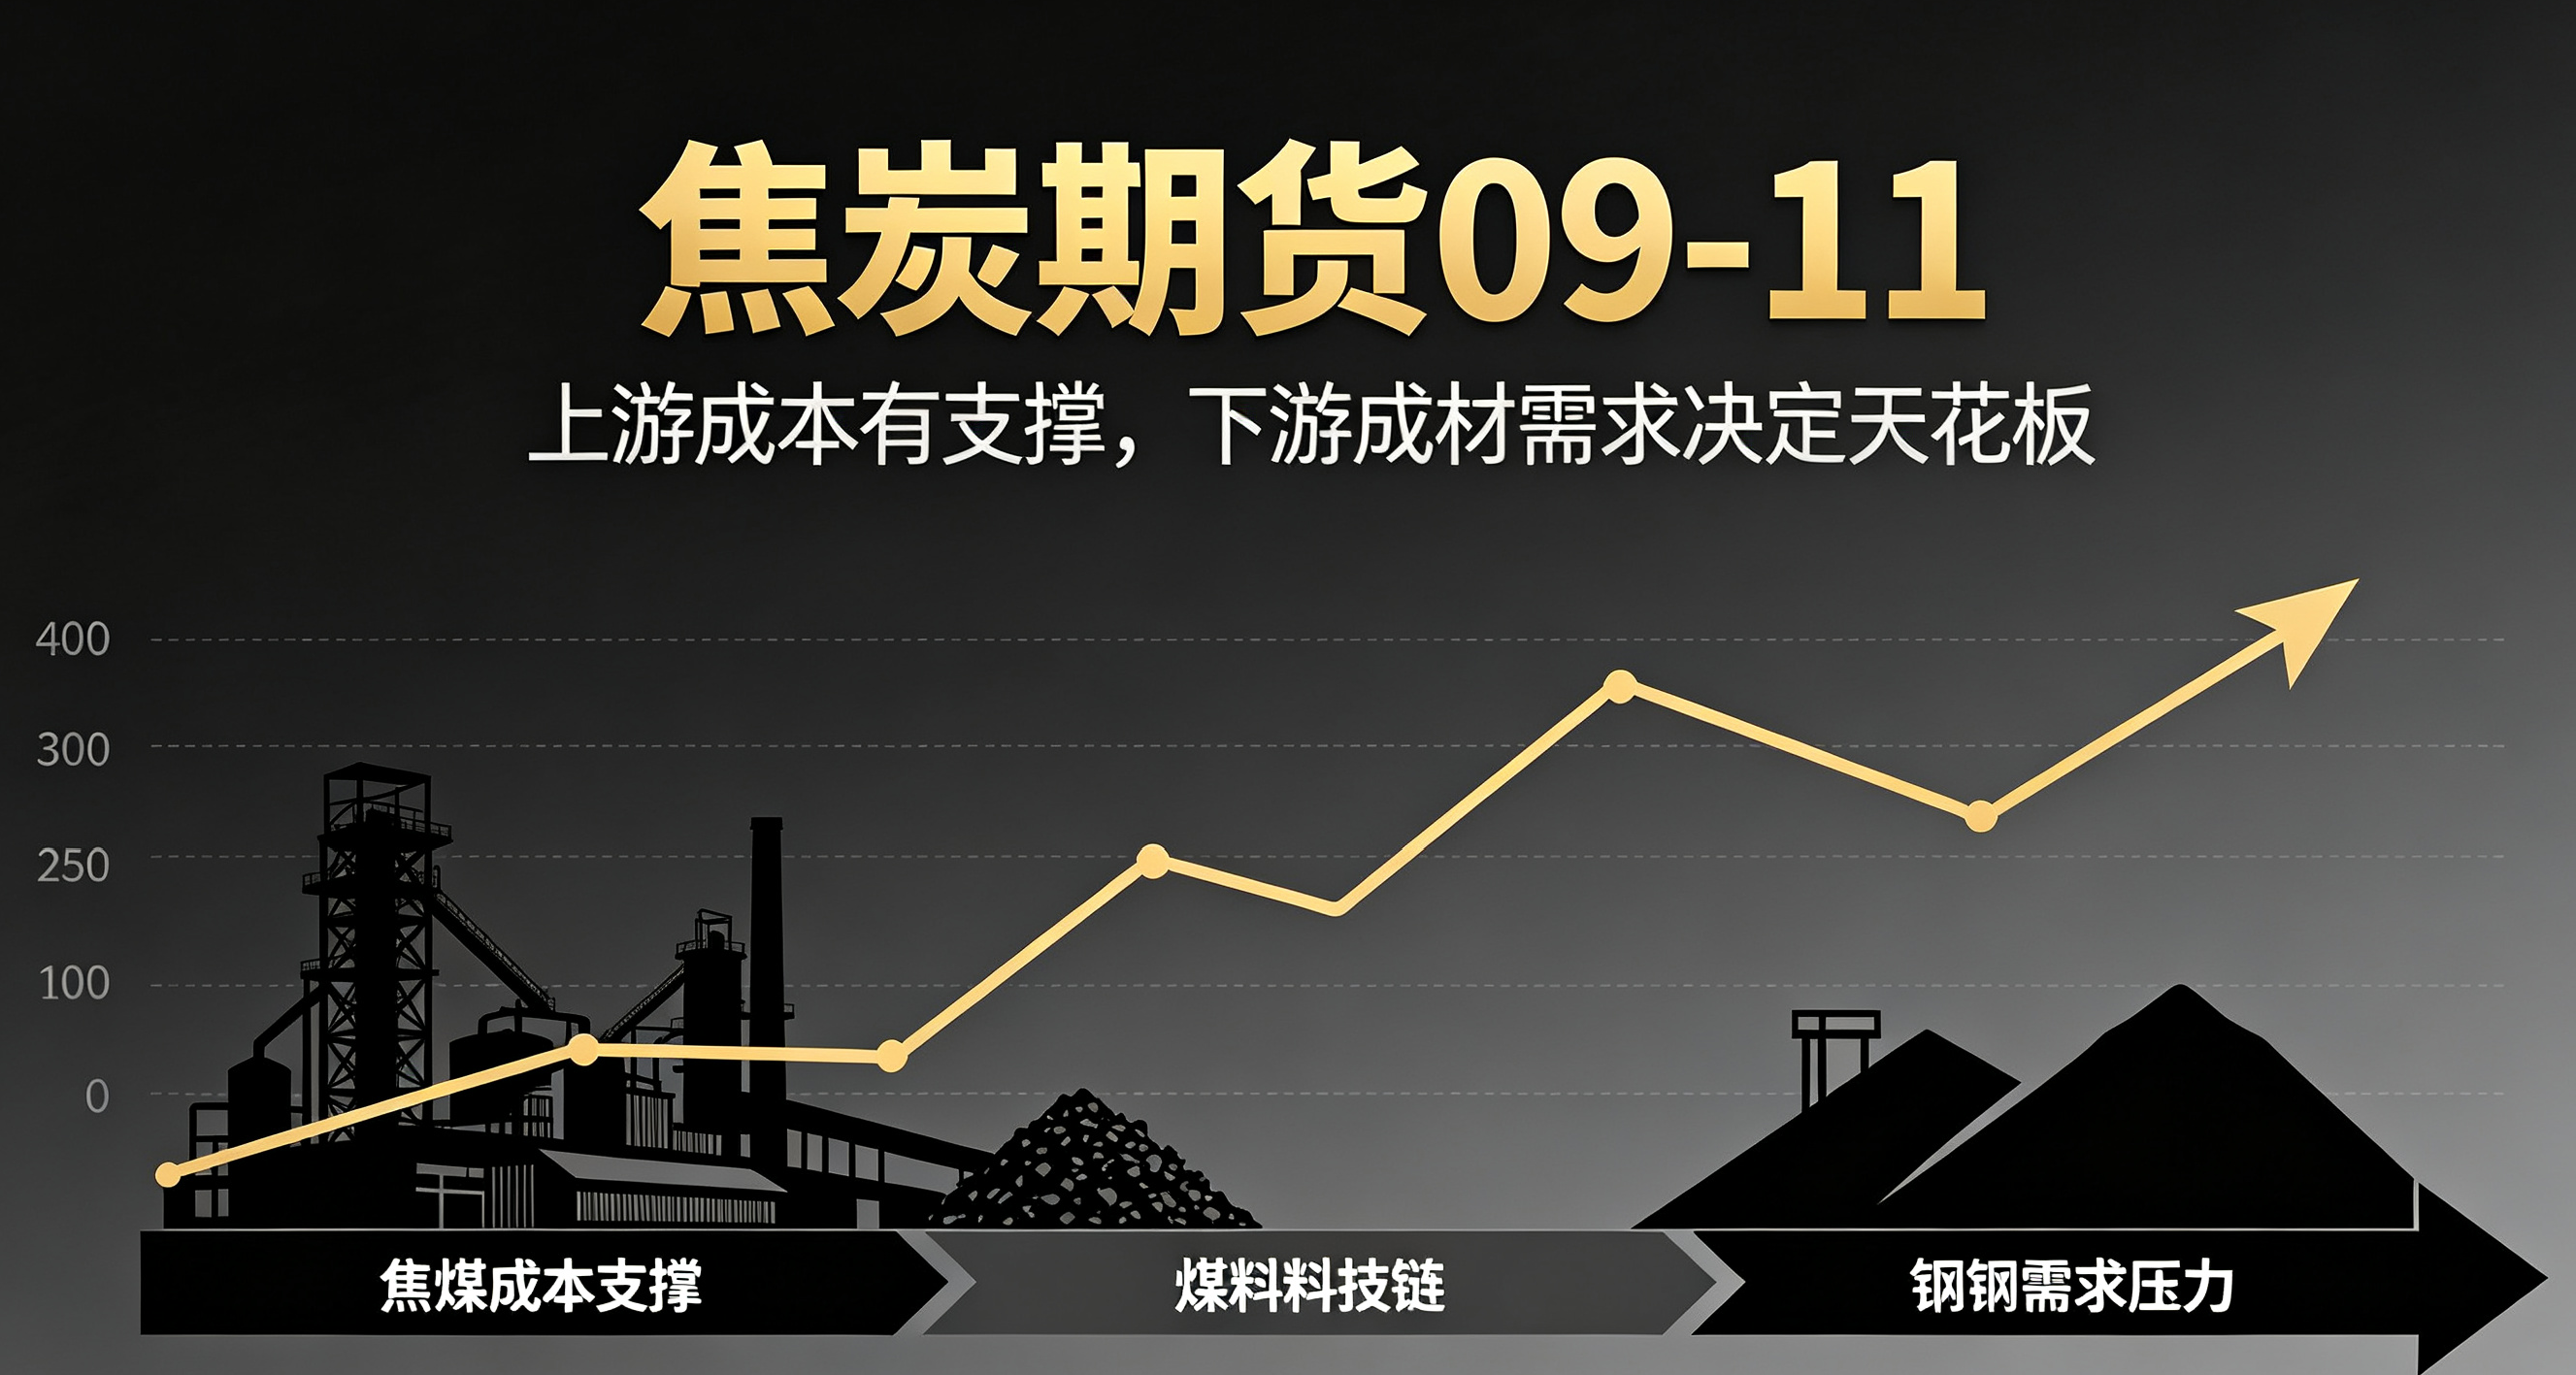
焦炭处在煤焦钢产业链中间位置,承上连接焦煤原料成本,向下对接钢厂成材需求,价格很难走出独立大行情,大多在成本支撑和需求压制之间来回震荡。
焦煤是焦炭最主要的成本来源,煤价上行,焦化企业生产原料支出增加,在亏损状态下,焦企会主动提涨焦炭报价。但提涨能不能落地,决定权不在焦化厂,要看钢厂的接受程度。钢厂利润宽裕,原料采购预算充足,才会接受焦炭涨价;一旦成材销售疲软,钢厂压缩原料采购成本,焦炭提涨就容易落空,甚至会开启多轮降价。
焦化厂自身开工和库存,是观察短期盘面的窗口。利润尚可的时候,焦企维持高负荷生产,焦炭货源持续流出,供应压力抬升;原料或者成品亏损,焦企主动限产检修,出货收缩,盘面获得支撑。厂内库存保持低位,代表订单流转顺畅;累库持续扩大,则说明下游拿货意愿不足,价格承压。
港口的焦炭库存和贸易成交,会放大短期波动。投机贸易商逢低补库、逢高抛货,会阶段性改变流通货源。贸易端的情绪来得快,行情脉冲波动也多,这类行情延续性偏弱,不宜当成中长期趋势。
整条产业链的负反馈是焦炭交易里需要重点警惕的信号。成材走弱,钢厂压减高炉生产,减少焦炭采购,焦企库存累积,随后主动降产,再反向压制焦煤需求。这个链条一旦启动,焦炭下行空间会被打开,短期很难止住。
基差结构也能辅助判断盘面强弱。现货紧俏阶段,现货价格高于期货,贴水结构托住盘面;现货宽松,期货升水,反弹行情的可持续性大打折扣。
实盘操作,优先观察钢厂利润、铁水产量这两个核心指标,再结合焦企开工、库存数据验证。成本带来的反弹,缺少下游需求承接就不适合追多。煤焦板块资金博弈激烈,盘中假突破频繁,仓位要控制,预留足够的止损空间,规避产业链快速反转带来的回撤。